En bref
- L'exploitant est propriétaire des panneaux : il assure l'installation, sa production et sa responsabilité de producteur.
- Le propriétaire du bâtiment garde l'assurance de l'immeuble et doit déclarer la centrale à son assureur.
- Les désordres de pose sur la toiture relèvent de la décennale de l'installateur.
- Tout se joue dans le bail : attestations annuelles, renonciation à recours, sinistres croisés, démantèlement.
Dans le tiers-investissement, un opérateur installe, exploite et reste propriétaire des panneaux ; vous, propriétaire du bâtiment, lui louez la toiture, souvent par un bail emphytéotique ou une convention d'occupation. Chacun assure alors ce qu'il possède, mais la frontière doit être écrite précisément : c'est elle qui décidera qui paie le jour d'une fuite, d'un incendie ou d'une tempête.
Deux propriétaires sur un même toit
La règle reste « on assure ce qu'on possède ». Ici, elle sépare nettement les rôles : l'exploitant est propriétaire de l'installation photovoltaïque et de l'électricité qu'elle produit ; vous restez propriétaire du bâtiment, de sa charpente et de sa couverture. L'exploitant assure donc ses panneaux et sa responsabilité de producteur, vous conservez l'assurance de l'immeuble.
Cette répartition n'a d'effet que si les deux parties ont déclaré la situation à leur assureur respectif, comme le rappelle notre article faut-il déclarer ses panneaux à son assurance. Un propriétaire qui n'a pas signalé la présence d'une centrale exploitée par un tiers s'expose à des difficultés en cas de sinistre du bâtiment.
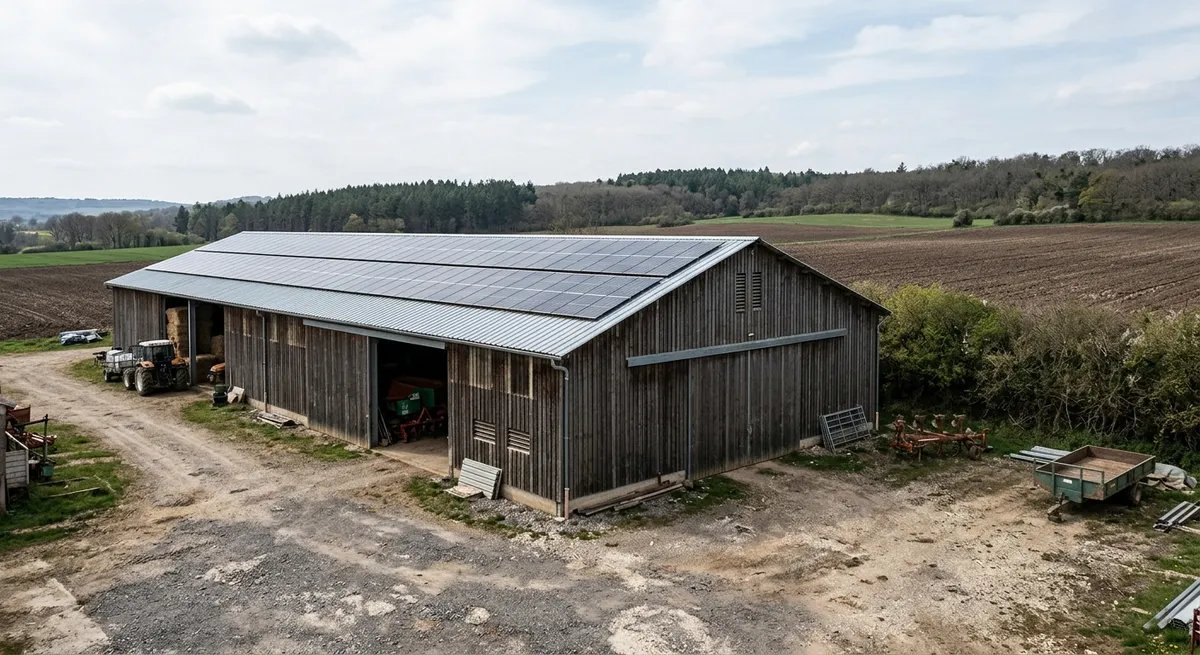
Le schéma concerne surtout les grandes toitures : hangars et stabulations, bâtiments d'activité, entrepôts, parfois immeubles collectifs. Pour une exploitation agricole qui reste propriétaire de ses panneaux, la logique est différente : c'est alors elle qui assure à la fois le bâtiment, les panneaux et la production.
Bail emphytéotique ou convention : ce que change le contrat
Le type de contrat signé avec l'exploitant détermine la solidité de ses droits sur votre toit, et donc la façon dont les assureurs regardent le dossier.
Le bail emphytéotique
C'est la formule la plus courante pour les centrales en toiture. Prévu par le Code rural (article L451-1), il est conclu pour plus de 18 ans et au plus 99 ans et confère au preneur un droit réel sur le bien. Signé devant notaire et publié, il est opposable aux tiers, notamment à un futur acquéreur du bâtiment. Pour l'exploitant, c'est ce qui permet de financer la centrale ; pour vous, c'est un engagement de longue durée qu'il faut lire avec attention.
Le bail civil ou la convention d'occupation
Plus souples et plus courts, ces contrats donnent à l'exploitant un simple droit d'usage de la toiture. Ils conviennent aux petites installations, mais laissent souvent plus de zones grises sur la remise en état, le démontage et la gestion des sinistres. Raison de plus pour y écrire noir sur blanc les clauses d'assurance.
Attention — Quelle que soit la forme du contrat, l'exploitant est généralement le maître d'ouvrage des travaux de pose. C'est donc à lui de souscrire, le cas échéant, la dommages-ouvrage et d'exiger la décennale de ses installateurs. Demandez à voir ces attestations avant l'ouverture du chantier.
Qui assure quoi, poste par poste
Le tableau ci-dessous reprend la répartition usuelle. Votre bail peut la modifier sur certains points : c'est lui qui fait foi, à condition que chaque assureur l'ait accepté.
| Élément ou risque | Assuré par |
|---|---|
| Panneaux, onduleurs, câblage, supports | Exploitant (propriétaire des équipements) |
| Perte de production après un sinistre | Exploitant — garantie perte d'exploitation |
| Dommages causés aux tiers par la centrale | Exploitant — RC producteur |
| Dommages causés au bâtiment par la centrale | RC de l'exploitant |
| Bâtiment, charpente et couverture | Propriétaire — multirisque ou PNO |
| Dommages causés à la centrale par le bâtiment | RC du propriétaire |
| Désordre de toiture lié à la pose | Installateur — décennale (et dommages-ouvrage) |
| Contenu du bâtiment (matériel, stocks, cheptel) | Propriétaire ou occupant du bâtiment |
Comme l'exploitant vend l'électricité, il porte la casquette de producteur et doit détenir la RC producteur décrite dans assurer une centrale solaire en autoconsommation. Le bail doit vous garantir un accès à ces attestations, mises à jour chaque année.
Côté propriétaire : ce qu'il faut dire à son assureur
Louer sa toiture ne vous décharge pas de l'assurance du bâtiment : vous restez propriétaire de l'immeuble et responsable de son entretien. La présence d'une centrale modifie pourtant le risque, et votre assureur doit le savoir.
- Déclarez la centrale avant sa mise en service : puissance, surface couverte, nom de l'exploitant, type de contrat. Le Code des assurances sanctionne la déclaration inexacte ou incomplète du risque par une réduction d'indemnité, voire la nullité du contrat en cas de mauvaise foi.
- Vérifiez les exclusions de votre multirisque : certains contrats excluent les dommages d'origine électrique ou les installations appartenant à des tiers.
- Adaptez la formule : un bâtiment que vous n'occupez pas relève d'une assurance propriétaire non occupant ; un bâtiment d'exploitation, d'une multirisque professionnelle ou agricole.
- Signalez les contraintes de sécurité : coupure d'urgence, accès des secours, cheminement en toiture. Elles comptent dans l'appréciation du risque incendie.
À retenir — L'assureur du bâtiment n'assure pas les panneaux de l'exploitant, mais il couvre votre responsabilité si un défaut du bâtiment les endommage (charpente qui cède, chéneau mal entretenu). Une centrale non déclarée fragilise justement cette garantie.
Installateur ou exploitant d'une centrale en toiture ?
Nous comparons les assureurs qui couvrent réellement la pose et l'exploitation de panneaux solaires.
Les clauses d'assurance à exiger dans le bail
Un bail de toiture bien rédigé règle à l'avance les questions que les assureurs poseront après un sinistre. Six points méritent une clause explicite.
- 1Propriété de l'installation : panneaux, onduleurs et production appartiennent à l'exploitant, la toiture reste au propriétaire.
- 2Attestations annuelles : décennale des installateurs, RC producteur, dommages aux biens de la centrale, à fournir chaque année et à chaque changement d'assureur.
- 3Renonciation à recours réciproque, ou au contraire maintien des recours : le choix doit être validé par les deux assureurs.
- 4Sinistres croisés : qui déclare, qui mandate l'expert, comment l'exploitant accède au toit pour mettre la centrale en sécurité.
- 5Remise en état de la toiture en cours de bail (dépose et repose lors de travaux de couverture) et à son échéance.
- 6Démantèlement en fin de contrat ou en cas de défaillance de l'exploitant, idéalement adossé à une garantie financière.
Avant de signer : les étapes à suivre
- 1Faites vérifier la toiture : solidité de la charpente, état de l'étanchéité et, pour les bâtiments anciens, repérage de l'amiante avant travaux. Une toiture fragile peut justifier sa réfection avant la pose.
- 2Dressez un état des lieux daté et photographié de la couverture : c'est votre point de comparaison en cas de litige sur une fuite.
- 3Prévenez votre assureur du projet et faites-lui relire les clauses d'assurance du bail.
- 4Réclamez les attestations de l'exploitant et de ses installateurs avant l'ouverture du chantier : activité photovoltaïque mentionnée, période de validité, nature des travaux.
- 5Conservez le dossier (bail, attestations, procès-verbal de réception) pendant toute la durée du bail et au moins dix ans après la fin des travaux.
Cas concret : un incendie sur un hangar loué
Un éleveur loue la toiture de son hangar de stockage à un exploitant, par bail emphytéotique de 30 ans. Huit ans plus tard, un départ de feu au niveau d'un boîtier de raccordement détruit une partie de la couverture et du fourrage stocké dessous.
Exemple chiffré (fictif) — Couverture et charpente : 90 000 € ; fourrage et matériel : 25 000 € ; panneaux détruits : 120 000 € ; six mois de production perdus pour l'exploitant. L'assureur multirisque de l'éleveur indemnise le bâtiment et son contenu, puis se retourne contre la RC de l'exploitant si l'origine du feu est la centrale. L'assureur de l'exploitant prend en charge les panneaux et la perte de production. Si le bail prévoit une renonciation à recours acceptée par les deux assureurs, chacun garde sa charge et le dossier se règle plus vite.
Sans clause et sans déclaration de la centrale, le même sinistre peut tourner au contentieux : expertise contradictoire, discussion sur l'origine du feu, et risque de réduction d'indemnité pour le propriétaire. Les démarches après un tel événement sont décrites dans notre article sur les sinistres photovoltaïques (grêle, incendie).
En cas de fuite ou de désordre sur la toiture
Un défaut lié à la pose, comme une infiltration ou une atteinte à l'étanchéité, relève de la responsabilité de l'installateur et de sa décennale (article 1792 du Code civil), indépendamment du loyer perçu. La marche à suivre est détaillée dans infiltration d'eau après pose de panneaux.
En pratique, signalez le désordre par écrit à l'exploitant dès sa constatation, faites-le constater et déclarez-le à votre assureur. Si une dommages-ouvrage a été souscrite, elle préfinance les réparations sans attendre que les responsabilités soient tranchées.
Fin de bail, vente du bâtiment, défaillance de l'exploitant
Trois événements rebattent les cartes en cours de route :
- Fin du bail : selon le contrat, la centrale est démontée, reprise par le propriétaire ou prolongée. Si vous la reprenez, vous devenez producteur et devez assurer à votre tour l'installation et votre responsabilité.
- Vente du bâtiment : un bail publié s'impose à l'acquéreur, qui doit déclarer la centrale à son propre assureur dès la signature.
- Défaillance de l'exploitant : faute d'attestation à jour, la centrale peut ne plus être couverte du tout. Vérifier chaque année les attestations est le meilleur signal d'alerte.
Questions fréquentes
Le propriétaire doit-il assurer les panneaux posés par l’exploitant ?
Non. Les panneaux, l’onduleur et le câblage appartiennent à l’exploitant, qui les assure. Le propriétaire assure le bâtiment et doit déclarer à son assureur la présence d’une centrale exploitée par un tiers.
Faut-il prévenir son assureur avant de louer sa toiture ?
Oui. La présence d’une centrale modifie le risque du bâtiment (incendie, charge sur la charpente, intervention des secours). Une déclaration tardive ou absente peut conduire à une réduction d’indemnité en cas de sinistre.
Qui paie si une fuite apparaît après la pose ?
Un défaut d’étanchéité lié à la pose relève de la garantie décennale de l’installateur, et de la dommages-ouvrage si elle a été souscrite par celui qui a commandé les travaux, en général l’exploitant. Le loyer perçu ne change rien à cette responsabilité.
Qu’est-ce qu’une clause de renonciation à recours ?
C’est une clause par laquelle le propriétaire, l’exploitant et leurs assureurs renoncent à se réclamer mutuellement les dommages causés par un sinistre. Elle simplifie l’indemnisation, mais elle doit être acceptée par chaque assureur, sinon elle peut priver ce dernier de son recours et poser problème.
Que devient l’assurance si je vends le bâtiment pendant le bail ?
Le bail se poursuit avec le nouveau propriétaire lorsqu’il a été publié, ce qui est le cas d’un bail emphytéotique. L’acquéreur reprend donc les obligations du bail, dont la déclaration de la centrale à son propre assureur.
Et si l’exploitant fait faillite ?
La centrale reste sur le toit tant que le sort de l’installation n’est pas réglé. D’où l’intérêt d’une garantie de démantèlement prévue au bail et d’attestations d’assurance vérifiées chaque année, pour ne pas découvrir trop tard que plus rien n’est couvert.
Vous êtes installateur ou exploitant et vous posez des centrales sur des toitures louées ? Décrivez votre activité pour obtenir un devis gratuit d'assurance décennale et RC adaptée au photovoltaïque.